En bref — Toucher une voiture puis partir expose à un délit de fuite, des sanctions et des ennuis d’assurance. Les bons réflexes : rester ou revenir sur place, laisser ses coordonnées, déclarer le sinistre, rassembler des preuves, et mobiliser sa protection juridique. Une réaction rapide et transparente limite les dégâts financiers et l’impact sur le contrat d’assurance auto.
- Risque légal : la fuite après accrochage peut être poursuivie, même si les dégâts semblent minimes.
- Assurance : hausse de prime, restrictions, ou résiliation en cas de comportement fautif avéré.
- Démarches urgentes : revenir, signaler aux autorités, déclarer à l’assureur, conserver des preuves.
- Constat amiable : possible a posteriori ou via constat électronique, avec description factuelle.
- Aide juridique : la protection juridique éclaire, défend et négocie en cas de litige.
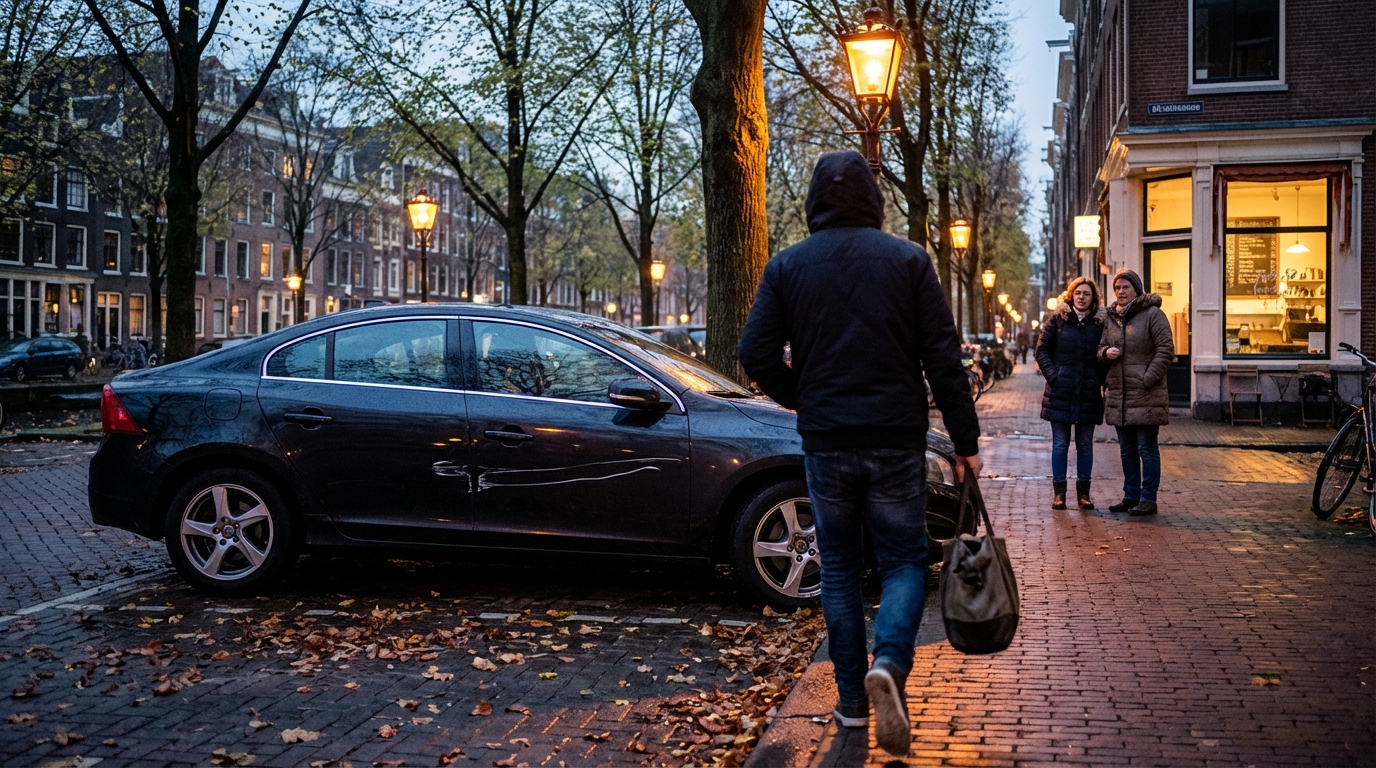
Le scénario est connu : une aile frottée sur un parking, la panique, puis le départ. Pourtant, partir ne protège jamais longtemps. En 2026, caméras de hall, dashcams et traces de peinture aident à identifier un véhicule. Autant reprendre la main rapidement et montrer une attitude coopérative. Le fil conducteur de ce guide suit Marc, qui a effleuré une citadine en stationnement avant de quitter les lieux, puis a décidé de régulariser la situation.
J’ai touché une voiture et je suis parti : que risque-t-on légalement ?
Quitter les lieux sans s’identifier après un choc, même discret, s’apparente à un délit de fuite. La règle découle du devoir d’assistance et d’échange d’informations inscrit dans le Code de la route. Qu’il s’agisse d’un accrochage sur un parking de supermarché ou en rue, l’obligation de se signaler ne varie pas.
Les forces de l’ordre recoupent souvent vidéos, témoignages et indices matériels. Un capuchon de pare-chocs, une coulure de peinture ou l’angle d’impact suffisent à orienter l’enquête. Les suites peuvent inclure une amende, un retrait de points ou une suspension du permis, selon la gravité des faits.
Pourquoi la fuite aggrave tout ?
S’arrêter, échanger des coordonnées et établir un constat amiable apaise la situation. À l’inverse, la fuite transforme un incident réparable en contentieux durable. Marc, filmé par la caméra d’une résidence, l’a appris : un simple frottement a fini en procédure, alors qu’un mot laissé sous l’essuie-glace aurait suffi. Moralité : mieux vaut une franchise payée qu’un dossier pénal et assurantiel.
Touché une voiture : démarches urgentes pour régulariser la situation
La meilleure option reste de revenir sur place dès que possible. Si la victime est là, un échange calme, des excuses et des coordonnées complètes rétablissent la confiance. Si le retour est impossible, un appel au commissariat ou à la gendarmerie locales atteste de la volonté de réparer l’erreur.
Mémo minute pour limiter la casse
- Signaler l’incident aux autorités avec l’heure, le lieu et la description succincte.
- Contacter l’assurance immédiatement pour ouvrir le dossier de déclaration de sinistre.
- Consigner les souvenirs “à chaud” : rue, éclairage, sens de manœuvre, témoins potentiels.
- Photographier les dégâts sur son véhicule et l’environnement, si l’on y retourne.
- Garder chaque échange écrit et toute preuve utile au futur examen des responsabilités.
Cette transparence distingue la panique d’une volonté de dissimulation. Dans l’expérience de terrain, cette nuance change tout pour l’assureur, la victime et l’autorité saisie.
Assurance auto après un départ : déclaration et prise en charge
La plupart des contrats imposent de déclarer l’accident dans un délai court, souvent cinq jours ouvrés. Décrire les circonstances, sans dramatiser ni minimiser, facilite l’analyse. L’assureur peut missionner un expert, proposer un garage partenaire ou activer la protection juridique si le dossier se tend.
En cas de délit de fuite avéré, la responsabilité civile indemnise d’abord le tiers, mais des conséquences contractuelles sont possibles : hausse de prime, garanties restreintes, voire résiliation. Pour chiffrer, l’expert s’appuie parfois sur la valeur de remplacement dite VRADE, reflet de l’état du véhicule avant l’incident.
| Étape | Action | Objectif | À retenir |
|---|---|---|---|
| Déclaration | Contacter l’assureur sous 5 jours ouvrés | Ouvrir et dater le dossier | Version claire, cohérente et factuelle |
| Preuves | Photos, témoins, éventuel signalement | Éclairer les responsabilités | Centraliser tous les documents |
| Évaluation | Expertise ou devis de réparation | Chiffrer les dégâts | Référence à la VRADE si besoin |
| Règlement | Étude de l’offre | Indemnisation équitable | Protection juridique en cas de litige |
Pour Marc, la déclaration rapide a prouvé sa bonne foi. L’assureur a guidé la reprise de contact avec la victime et la mise en place d’une expertise sereine.
Reconstituer un constat amiable après coup : mode d’emploi
Le constat amiable demeure la pierre angulaire des sinistres matériels. S’il n’a pas été rempli sur place, il peut l’être a posteriori avec la victime, sur un parking calme. L’important : un schéma propre, des cases cochées avec rigueur, et des observations descriptives, sans aveux inutiles.
Sans contact direct avec la victime
Le dossier se bâtit avec un faisceau d’indices : photos, rapport de police, témoignages écrits, référence du signalement. Les solutions de constat électronique proposées par de nombreux assureurs aident à synchroniser les versions, même le lendemain. La signature numérique confère une valeur probante appréciée.
Pour éviter les angles morts : identité du conducteur et du propriétaire s’ils diffèrent, références d’assurance, zones touchées, conditions météo et de luminosité, coordonnées des témoins. Un constat net transforme une dispute possible en processus cadré.
Responsabilités, plainte éventuelle et assistance juridique après avoir quitté les lieux
La responsabilité civile du conducteur qui a causé le choc engage la réparation des dommages. Partir complique la preuve, mais ne renverse pas le principe. La victime peut déposer plainte pour délit de fuite, ce qui enclenche auditions et exploitation d’images.
La protection juridique, souvent intégrée au contrat, offre un soutien précieux : lecture des courriers, préparation d’audition, contestation d’une interprétation jugée excessive, négociation. Si l’assureur du tiers avance des fonds, un recours peut viser l’auteur identifié.
Dans le cas de Marc, la caméra d’immeuble a levé le doute. L’accompagnement juridique a permis de clarifier la chronologie, de contester un poste de réparation surestimé et de solder l’affaire sans envenimer la relation avec la victime. Reconnaître sa part, collaborer, puis documenter : ce triptyque protège le permis, le portefeuille et la réputation.
Partir après un accrochage léger, est-ce forcément un délit de fuite ?
Oui, dès lors qu’il existait la possibilité matérielle de s’arrêter et d’échanger des coordonnées. Même une rayure minime oblige à se signaler au propriétaire ou à laisser un mot lisible et complet.
Que faire si la victime est introuvable ?
Revenir sur place si c’est possible, puis signaler l’incident au commissariat ou à la gendarmerie. Déclarer rapidement le sinistre à l’assurance et conserver photos, lieu, heure, et tout témoin potentiel.
L’assurance couvre-t-elle mes propres dégâts si j’ai fui ?
La responsabilité civile indemnise d’abord le tiers. Pour vos dommages, la prise en charge dépend des garanties souscrites et du respect des obligations ; un comportement fautif peut conduire à des restrictions.
Peut-on remplir un constat après coup ?
Oui. Le constat amiable peut être établi ultérieurement, en présentiel ou via un constat électronique. Rester descriptif et joindre un schéma clair accélère le traitement par les assureurs.
À quoi sert la protection juridique dans ce contexte ?
Elle apporte conseils de spécialistes, aide à répondre aux convocations, sécurise les échanges avec l’assureur et peut négocier en cas de désaccord sur les réparations ou la répartition des torts.