Un impact qui s’étire en fissure, une facture qui grimpe, puis un courrier sec: refus de prise en charge. Le choc est double. La bonne nouvelle? Un refus de bris de glace repose presque toujours sur une clause précise, donc contestable avec méthode. Ce guide explique les motifs fréquents, la marche à suivre pour contester, l’arbitrage franchise/coûts, et les réflexes de prévention et de choix d’assurance utiles dès aujourd’hui.
Au programme: comprendre ce qui est vraiment couvert, respecter le délai de déclaration de 5 jours ouvrés, constituer des preuves datées, activer le Médiateur de l’assurance en cas de blocage, puis décider vite entre réparation résine et remplacement surtout avec calibration ADAS. Deux cas concrets — *Marc* et *Élise* — jalonnent le parcours pour rester ancré dans le réel.
En bref
- Contrat: relire les clauses “pièces couvertes/exclusions” évite l’essentiel des déconvenues.
- Délais: signaler le sinistre sous 5 jours ouvrés, avec photos horodatées et contexte précis.
- Contestation: exiger une décision motivée, préparer un dossier solide, saisir le Médiateur de l’assurance si besoin.
- Franchise: arbitrer entre résine, remplacement et options “zéro franchise”.
- Réseau agréé: pas obligatoire, mais la prise en charge peut être plafonnée hors réseau.
- Prévention: traiter rapidement un impact et éviter les chocs thermiques limite la casse.
Bris de glace : pourquoi le refus de prise en charge et comment réagir ?
Un refus découle souvent d’une exclusion contractuelle ou d’une déclaration tardive. La garantie peut couvrir pare-brise, vitres latérales et lunette, mais laisser de côté toit panoramique, rétroviseurs ou optiques. Autre déclencheur: l’expert conclut à une usure ou une micro-rayure, pas à un choc soudain. Un impact antérieur à la prise d’effet du contrat, ou un usage non déclaré (par exemple activité VTC) alimentent aussi le non.
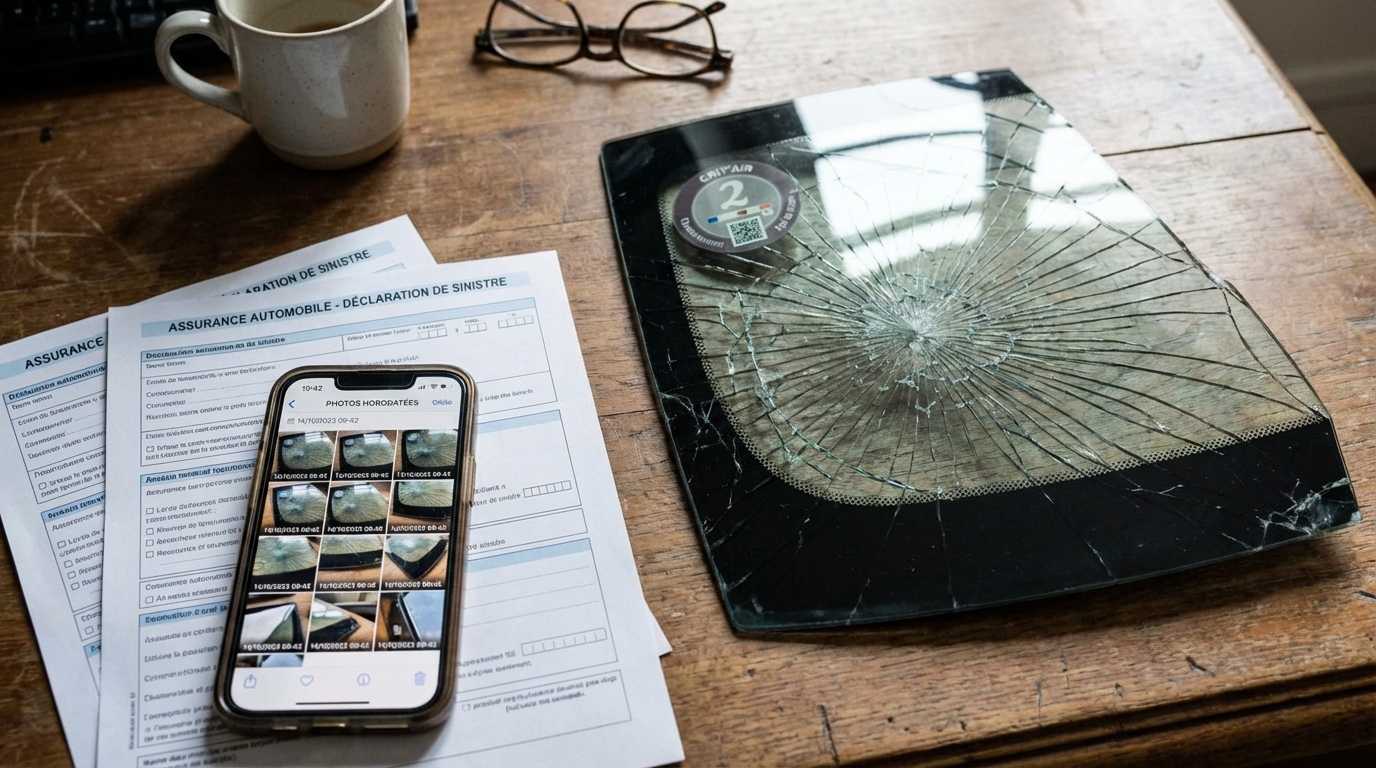
La solution commence par une motivation écrite de l’assureur. Sans cela, impossible d’argumenter sérieusement. Ensuite, place aux éléments datés: photos nettes, contexte, tickets, témoins. Un conseil de mécano revient souvent: une photo claire prise le jour J, avec un repère temporel, fait plus que de longs discours.
| Motif de refus | Comment vérifier | Pièces utiles | Chances de renversement |
|---|---|---|---|
| Garantie absente/partielle | Relire “pièces couvertes/exclusions” | Conditions générales/particulières | Moyennes à bonnes selon ambiguïtés |
| Déclaration hors délai | Comparer date sinistre et déclaration | Photos et justificatifs horodatés | Variables, meilleures si motif légitime |
| Antériorité avérée | Contraster avec anciennes photos | Images antérieures, anciennes factures | Faibles si antériorité prouvée |
| Élément non couvert | Lister précisément les vitrages assurés | Libellé du contrat, avenants | Faibles sans option dédiée |
| Usure/rayure | Demander le rapport d’expertise | Photos macro, rapport d’expert | Bonnes si choc accidentel établi |
Refus de prise en charge d’un bris de glace : quels vitrages sont (vraiment) couverts ?
Beaucoup confondent “vitres” et “tous les verres”. La majorité des garanties inclut pare-brise, vitres latérales et lunette arrière. En revanche, toit panoramique, rétroviseurs ou optiques demandent souvent une option. Avant toute réclamation, vérifier la liste des pièces couvertes évite un bras de fer inutile.
Quelles causes de sinistre sont souvent exclues ?
Le vandalisme sans dépôt de plainte, un choc thermique lié à une manœuvre inadaptée (eau très chaude sur vitrage gelé), ou des dégradations par négligence conduisent fréquemment à un refus. Autre cas: événements climatiques hors garantie adéquate. Un stationnement à risque, documenté par l’assureur, peut aussi être opposé.
Cas utile: *Élise* pensait son toit en verre inclus. Son avenant “glaces hors pare-brise” mal indexé a tout débloqué après envoi du PDF signé. Moralité: conserver contrat et avenants dans un dossier numérique clairement daté. Cette vigilance prépare le terrain de la section suivante sur la contestation.
Bris de glace refusé : contester efficacement la décision
La contestation s’appuie d’abord sur une décision motivée, puis sur un dossier probant. Enfin, elle s’oriente vers la réclamation interne, la médiation et, si nécessaire, l’instance judiciaire. Une chronologie courte et traçable fait la différence, comme pour *Marc* sur l’*A6* qui a renversé un refus grâce à des captures d’écran horodatées.
Comment bâtir un dossier qui convainc ?
Des photos haute résolution recto/verso, un récit précis du où/quand/comment, et des preuves tangibles (tickets, témoins) structurent l’argumentaire. La protection juridique intégrée à certains contrats ou cartes bancaires finance parfois contre-expertise et conseil.
- Demander la motivation écrite et le rapport d’expert.
- Rassembler photos, justificatifs datés et devis (avec calibration ADAS si besoin).
- Envoyer une réclamation RAR en citant les clauses exactes.
- Saisir le Médiateur de l’assurance après réponse finale ou 2 mois.
- Activer la protection juridique pour la contre-expertise.
La plupart des dossiers se règlent avant le tribunal. Un échange clair, des preuves nettes et une clause bien citée rétablissent souvent la prise en charge. L’idée-clé: répondre aux objections point par point.
Franchise bris de glace, coûts réels et arbitrages intelligents
Une prise en charge peut devenir décevante si la franchise est élevée. Une résine tourne souvent autour d’un petit budget, quand un remplacement grimpe surtout avec capteurs et calibration ADAS. Décider vite exige de comparer le reste à charge à un paiement direct chez un pro compétitif.
Réparer ou remplacer, comment trancher vite ?
Impact petit, circulaire, hors champ de vision: la résine convient, pas de calibration. Fissure longue ou zone critique: remplacement et certificat de calibrage exigé. Exemple: *Marc* avec 250 € de franchise pour un devis à 420 €. Si l’impact est réparable, payer la résine en direct se justifie. À l’inverse, *Élise* avec un toit verre inclus par avenant a eu intérêt à activer sa garantie.
Avant travaux hors réseau, demander par écrit le montant remboursé pour éviter un plafond discret. Une option “zéro franchise” peut valoir le coup sur véhicule récent et trajets autoroutiers répétés. Le bon geste consiste à raisonner usage réel et coût total.
Prévenir le bris de glace et choisir une assurance adaptée en 2026
Prévenir, c’est jouer la carte distance-douceur-diligence. Garder l’écart derrière les poids lourds limite les projections. Éviter l’eau bouillante sur pare-brise gelé et changer des balais fatigués réduit les micro-rayures. Traiter un impact sous 72 h empêche la fissure de filer.
Assurance: la check-list qui évite les angles morts
Vérifier que la garantie couvre pare-brise, latérales, lunette et, si nécessaire, toit panoramique. Confirmer la prise en charge ADAS avec certificat sur facture. Examiner franchise, option “zéro franchise”, réseau agréé et plafonds hors réseau. Une conduite souple et un simple patch transparent sur impact protègent la zone jusqu’à réparation.
Un artisan chargé en matériel sur routes gravillonnées n’a pas le même risque qu’un urbain sédentaire. Adapter le contrat à l’usage et ranger au même endroit contrats, avenants et preuves d’entretien fluidifie toute future déclaration. Préparer, c’est déjà économiser.
Un bris de glace fait-il perdre du bonus-malus ?
Non. Un bris de glace n’entraîne généralement pas de malus. En revanche, des sinistres répétés peuvent peser sur la prime au renouvellement selon la politique de l’assureur.
Quel délai pour déclarer et contester un refus ?
La déclaration s’effectue sous 5 jours ouvrés après découverte du sinistre. Pour la contestation, la prescription biennale de deux ans s’applique. La saisine du Médiateur de l’assurance est possible après la réponse finale de l’assureur ou au bout de deux mois.
Le toit panoramique est-il couvert par la garantie bris de glace ?
Pas systématiquement. Certains contrats l’excluent ou exigent un avenant. Il faut vérifier la liste des vitrages couverts dans les conditions générales et particulières.
Faut-il passer par un réparateur agréé ?
Ce n’est pas une obligation légale. Toutefois, l’indemnisation peut être plafonnée hors réseau ou calculée sur la base d’un tarif agréé. Demander par écrit le montant de remboursement avant travaux évite les surprises.
La calibration ADAS est-elle nécessaire après remplacement ?
Dès qu’une caméra ou un capteur est intégré au pare-brise, une recalibration ADAS est généralement requise. Exiger un certificat de calibrage sur la facture.